O Decreto-Lei n.º 126-B/2025, de 5 de dezembro, transpõe para a ordem jurídica nacional a Diretiva Delegada (UE) 2023/2775, de 17 de outubro de 2023, no que respeita aos ajustamentos dos critérios de dimensão para as micro, pequenas, médias e grandes empresas ou grupos.
Esta atualização dos limiares de balanço e de volume de negócios líquido visa refletir a evolução económica e o impacto da inflação nos últimos anos.
O decreto-lei procede à alteração do Decreto-Lei n.º 158/2009, de 13 de julho, na sua redação atual, que aprova o Sistema de Normalização Contabilística e revoga o Plano Oficial de Contabilidade, aprovado pelo Decreto-Lei n.º 47/77, de 7 de fevereiro (Sistema de Normalização Contabilística).
Os novos limites aplicam-se às demonstrações financeiras relativas a exercícios com início em, ou após, 1 de janeiro de 2026. Mantêm-se em vigor as regras de apuramento das categorias, que preveem que a alteração de categoria ocorra se dois dos três limites forem ultrapassados em dois períodos consecutivos imediatamente anteriores.
- LIMITES PARA ENTIDADES INDIVIDUAIS
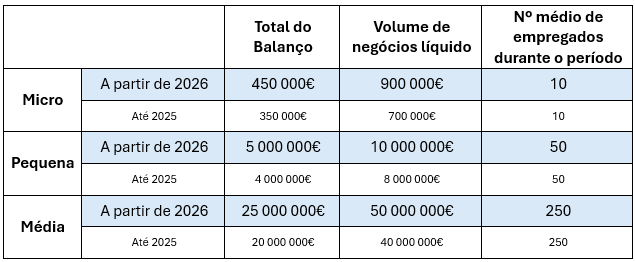
As grandes entidades são aquelas que, à data do balanço, ultrapassem dois dos três limites das médias entidades.
- GRUPOS
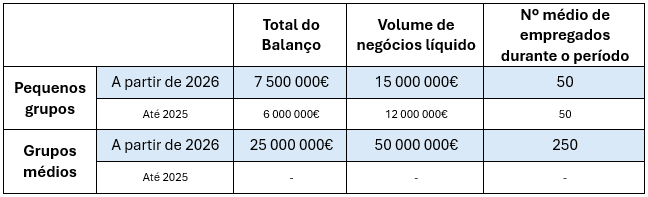
Os grandes grupos são aqueles que, em base consolidada e à data do balanço da empresa-mãe, ultrapassem dois dos três limites referidos no número anterior.
.
O Decreto-Lei pode ser consultado aqui.